IV Congresso de Direito Tributário e Aduaneiro da Receita Federal: Atualizações e Impactos Críticos para o Comércio Exterior
1. Introdução: Acompanhamento Exclusivo pela Fenícia Comércio Exterior
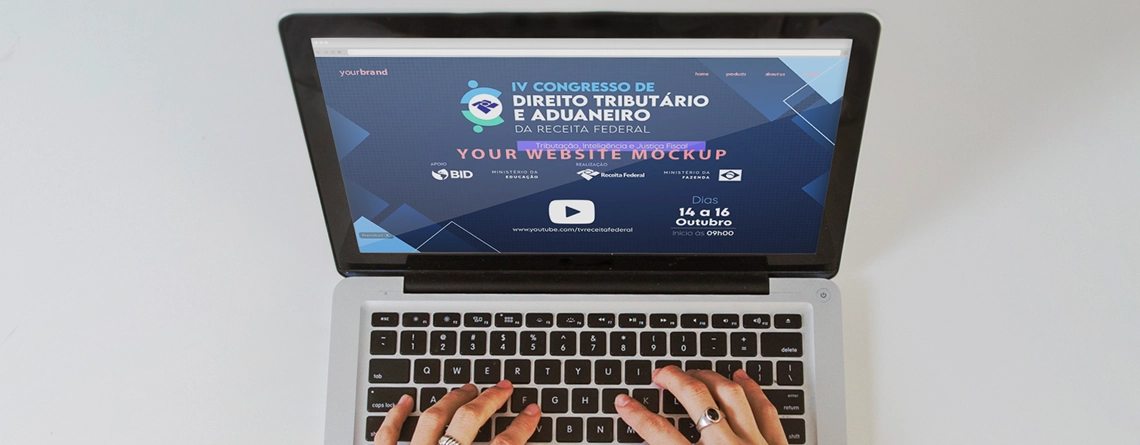
Aconteceu em 16 de outubro de 2026 o IV Congresso de Direito Tributário e Aduaneiro da Receita Federal, e a Fenícia, fez uma síntese dos principais pontos relacionados ao comércio exterior tratados neste congresso. O evento reuniu a cúpula da administração pública, autoridades do Ministério da Fazenda e renomados juristas para debater as transformações da gestão fiscal sob o tema central Tributação, Inteligência e Justiça Fiscal.
Promovido sob a liderança do Secretário Especial da Receita Federal do Brasil, Robson Barreirinhas, a solenidade de abertura contou com pronunciamentos institucionais do Ministro de Estado da Fazenda em exercício, Daril Durigan, da Procuradora-Geral da Fazenda Nacional, Annelise Lenzi Ruas de Almeida, da Secretária Especial Adjunta da Receita Federal, Adriana Gomes Rego, e do Presidente do Conselho Administrativo de Recursos Fiscais (CARF), Carlos Higino Alencar.
O propósito deste artigo é sintetizar e analisar criticamente as diretrizes normativas, operacionais e regulatórias apresentadas durante o encontro, com foco exclusivo nas operações de comércio exterior e na gestão aduaneira.
Pilares Estratégicos do Evento para o Comércio Exterior
- Facilitação e Conformidade: Expansão dos programas de relação cooperativa e simplificação burocrática para operadores certificados que apresentam alto grau de conformidade aduaneira e gerenciamento de riscos na cadeia de suprimentos.
- Inteligência Aduaneira e Repressão: Uso intensivo do ecossistema de dados da fiscalização em parceria interinstitucional para desarticular fraudes de importação, ilícitos cambiais e redes criminosas transnacionais.
- Soberania Comercial e Garantias: Defesa das empresas nacionais no ambiente competitivo global, proteção dos segredos industriais e de propriedade intelectual nas trocas internacionais de informações e manutenção indelegável das carreiras operacionais de Estado.
2. Facilitação e Conformidade no Comércio Internacional: OEA, Remessa Conforme e e-DBV
Durante os discursos de abertura e a exibição do vídeo institucional do congresso, a Receita Federal reforçou a consolidação de um modelo de administração aduaneira baseado na orientação prévia, na confiança mútua e no gerenciamento de riscos. O objetivo central é proporcionar previsibilidade operacional, redução drástica do contencioso e segurança jurídica para o operador logístico de boa-fé.
Os programas institucionais apresentados destacam-se pelos seus desdobramentos operacionais e regulatórios:
2.1. Programa Operador Econômico Autorizado (OEA)
O OEA consolida-se como a ferramenta estratégica central para a segurança e a fluidez da cadeia de suprimentos internacional. Destinado a importadores, exportadores, recintos alfandegados, transportadores e agentes de carga, o programa concede benefícios operacionais diretos às empresas que comprovam elevado padrão de conformidade e governança de riscos. Entre as vantagens mensuráveis destacam-se a redução acentuada dos percentuais de seleção para os canais amarelo e vermelho de parametrização no Siscomex, a prioridade na análise documental e na inspeção física, a autorização para o desembaraço aduaneiro antecipado e o canal direto de comunicação com as unidades alfandegárias. A consequência direta para o operador é a redução expressiva do tempo de permanência das cargas nos recintos alfandegados, eliminando custos suplementares com demurrage de contêineres e armazenagem.
2.2. Programa Remessa Conforme
Trata-se do modelo de simplificação e regulação aplicável ao comércio eletrônico internacional. A sistemática opera ancorada no processamento eletrônico antecedente dos dados da encomenda (pre-arrival processing) e no recolhimento prévio dos tributos incidentes diretamente na plataforma digital de venda. Ao ingressar no território nacional, a encomenda é submetida ao gerenciamento automatizado de riscos e direcionada para a liberação física célere no recinto alfandegado (redutos postais e de express delivery), migrando massivamente para o canal verde. Além de mitigar retenções e gargalos logísticos, a medida combate a concorrência desleal decorrente da subvaloração aduaneira e da contrafação, garantindo transparência e rastreabilidade total nas importações fracionadas.
2.3. Declaração Eletrônica de Bens do Viajante (e-DBV)
Representa a modernização dos mecanismos de controle fiscal sobre a entrada de bens e valores no país trazidos por viajantes internacionais. Acelerado por soluções digitais e aplicativo móvel, o e-DBV permite a prestação antecipada de informações e o pagamento eletrônico de tributos antes do desembarque. A integração aos sistemas de controle de fronteira da Receita Federal otimiza a triagem em aeroportos internacionais e pontos de fronteira terrestre, permitindo que a fiscalização presencial concentre sua atuação estritamente em perfis atípicos de risco ou suspeita de descaminho e porte não declarado de divisas.
A tabela comparativa a seguir detalha as métricas de funcionamento aduaneiro e os benefícios diretos desses mecanismos para a cadeia logística:
Programa OEA
Métricas/Características de Funcionamento: Certificação voluntária pautada no cumprimento rigoroso de critérios de conformidade aduaneira e governança da cadeia logística global.
Benefícios para a Cadeia Logística/Operadores: Desembaraço aduaneiro antecipado, parametrização prioritária no canal verde do Siscomex, redução drástica de inspeções físicas/documentais e eliminação de custos com armazenagem e demurrage.
Remessa Conforme
Métricas/Características de Funcionamento: Transmissão eletrônica antecipada de dados da encomenda e pagamento prévio dos tributos na origem via plataformas autorizadas.
Benefícios para a Cadeia Logística/Operadores: Liberação física imediata de encomendas nos recintos alfandegados (redutos postais e express), mitigação de retenções, rastreabilidade ponta a ponta e fluxo logístico previsível.
e-DBV
Métricas/Características de Funcionamento: Declaração digital de bens e valores acessada por dispositivos móveis com integração prévia aos sistemas de controle de fronteira da RFB.
Benefícios para a Cadeia Logística/Operadores: Tramitação célere nos fluxos de controle de passageiros em aeroportos e fronteiras terrestres, facilidade de recolhimento tributário e acompanhamento digital de limites de cota.
3. Inteligência Aduaneira, Controle de Fronteiras e Repressão a Ilícitos Transnacionais
Paralelamente às ações de facilitação para o bom contribuinte, as exposições do Secretário Robson Barreirinhas e do Ministro Daril Durigan evidenciaram que a repressão aduaneira atua como uma plataforma de inteligência de Estado orientada à proteção da livre concorrência, da indústria nacional e da soberania do país.
Integração de Inteligência
A Receita Federal opera no processamento massivo de dados fiscais e aduaneiros cruzados. O compartilhamento responsável dessas informações, resguardado pelo sigilo fiscal, ocorre em permanente sinergia com a Polícia Federal, o Ministério Público, o Conselho de Controle de Atividades Financeiras (COAF), a Secretaria Nacional de Segurança Pública (SENASP) e a Secretaria Nacional de Justiça (SENAJUS). Essa convergência tecnológica viabiliza a desarticulação de engenharias corporativas complexas e interpostas pessoas utilizadas em esquemas de sonegação e lavagem de dinheiro vinculados ao comércio exterior (trade-based money laundering). Na área aduaneira, destacam-se as atuações contra a fraude cambial e a evasão de divisas vinculadas à importação ilícita de combustíveis e ao fluxo financeiro transfronteiriço não regulado do setor de apostas eletrônicas (bets).
Atuação nas Fronteiras e Repressão Transnacional
A presença da fiscalização aduaneira em portos, aeroportos e pontos secos de fronteira visa sufocar financeiramente as redes do crime organizado. A atuação foca na interrupção das cadeias de contrabando, descaminho, pirataria e descumprimento de valoração aduaneira, males que provocam concorrência predatória com os produtores nacionais e drenam recursos públicos.
Cooperação Internacional
O emprego de sistemas avançados e acordos de cooperação internacional, a exemplo da plataforma dearma, tem permitido a identificação e a apreensão de armamentos, munições e carregamentos clandestinos antes de sua distribuição no território nacional. A integração com administrações aduaneiras estrangeiras neutraliza vetores de financiamento de facções criminosas que exploram os fluxos do comércio internacional.
Os objetivos estratégicos da repressão aduaneira moderna fundamentam-se na seguinte estrutura operacional:
- Garantir o binômio da administração moderna: Conceder o máximo de facilitação e confiança ao operador logístico em conformidade, aplicando rigor irrestrito e combate proporcional às fraudes importadoras e ao crime organizado.
- Desarticular o pilar financeiro do crime organizado transnacional: Empregar inteligência aduaneira e cruzamento de dados para identificar e bloquear o fluxo financeiro ilícito, a lavagem de dinheiro por meio do comércio exterior e a farsa cambial.
- Preservar a concorrência leal no mercado interno: Impedir que a fraude na valoração aduaneira, o descaminho e a sonegação sistemática de tributos de importação sejam utilizados como vantagens competitivas indevidas sobre os produtores e importadores regulares.
- Assegurar a soberania e a segurança das fronteiras: Bloquear a circulação de bens proibidos, armamentos, munições, drogas e produtos contrafeitos que coloquem em risco a sociedade, a indústria nacional e a propriedade intelectual.
4. Soberania Comercial, Troca Internacional de Informações e Proteção da Propriedade Intelectual
A conferência inaugural do congresso, proferida pela jurista e Professora Misabel Derzi em homenagem aos 60 anos do Código Tributário Nacional (CTN), ofereceu uma profunda reflexão sobre os limites regulatórios, os riscos geopolíticos e as garantias constitucionais que regem a atuação aduaneira e o intercâmbio de dados internacionais.
Competição Global do Capital e o Papel Garantidor do Estado
A palestrante contextualizou que o mercado globalizado é pautado pela competição acirrada entre corporações e Estados para acúmulo de capital. Nesse cenário, o Estado e a Receita Federal desempenham um papel insubstituível na defesa da indústria e dos exportadores brasileiros. A neutralização de barreiras não tarifárias indevidas, o combate ao dumping e a representação soberana do Brasil em organismos multilaterais (como a OCDE) asseguram condições equitativas de inserção do país no comércio global.
Troca Internacional de Informações, Sigilo e Risco de Espionagem Industrial
Um dos pontos centrais da exposição abordou a aplicação do Artigo 199 do CTN em sinergia com o Artigo 26 da Convenção da OCDE sobre a troca automática de informações fiscais e aduaneiras. A jurista fez um severo alerta: o envio irrestrito e desprovido de filtros de dados operacionais de empresas brasileiras a fiscos estrangeiros abre margem para graves vazamentos de segredos industriais, pesquisas tecnológicas, patentes e registros de marcas desenvolvidos no Brasil.
A busca desmedida por informações por parte de autoridades estrangeiras pode ocultar práticas de espionagem industrial e desapropriação indireta de ativos intangíveis da indústria nacional. Para conter esse risco, defendeu-se a incorporação de normas regulatórias inspiradas no modelo suíço: a obrigatoriedade de notificação prévia do contribuinte brasileiro antes do envio de suas informações fiscais e operacionais a órgãos estrangeiros sob a égide do Art. 199 do CTN ou do Art. 26 da OCDE. Tal mecanismo garante ao operador nacional o direito de demonstrar perante a Receita Federal se os dados solicitados contêm pesquisas sensíveis, patentes não registradas ou segredos operacionais estratégicos cuja revelação comprometeria sua competitividade global.
Alerta Regulatório contra o Tax Farming e as Garantias das Carreiras de Estado
A análise da evolução histórica do CTN e da Constituição Federal de 1988 (Art. 37, inciso XXII; Art. 144 e Art. 167, inciso IV) ratifica que a fiscalização aduaneira, o lançamento e a arrecadação de tributos são atividades essenciais e indelegáveis do Estado.
A Profa. Misabel Derzi criticou veementemente qualquer tentativa de privatização, terceirização ou cessão das atribuições de cobrança a agentes e instituições financeiras privadas, prática conhecida historicamente como tax farming (arrendamento da arrecadação). Para fundamentar a inconstitucionalidade do pleito, resgatou o precedente da Resolução nº 33/2006 do Senado Federal, que tentou autorizar a cessão de créditos tributários por endosso a entidades financeiras privadas, ato que foi prontamente anulado pelo Supremo Tribunal Federal no julgamento da ADI 3845 (ajuizada pela FEBRAFITE).
Reafirmou-se que a autoridade de lançamento aduaneiro (Art. 144 do CTN) e o exercício do controle sobre o comércio exterior são competências exclusivas dos Auditores e Analistas Tributários da Receita Federal, carreiras específicas de Estado munidas de prioridade constitucional na alocação de recursos para a preservação da soberania e da justiça fiscal.
5. Considerações Finais e Diretrizes para os Operadores do Comércio Exterior
As conclusões consolidadas no IV Congresso de Direito Tributário e Aduaneiro da Receita Federal indicam um direcionamento claro para o comércio exterior brasileiro: a consolidação de uma administração aduaneira tecnológica, pautada no gerenciamento preventivo de riscos, no diálogo institucional e na repressão cirúrgica a ilícitos.
Para as empresas atuantes no comércio internacional, importadores, exportadores, recintos alfandegados e prestadores de serviços logísticos, recomenda-se a análise das seguintes diretrizes práticas:
- Obtenção e Manutenção de Certificações de Conformidade (OEA): A adesão ao Programa OEA passa a ser mais do que um diferencial. A certificação garante previsibilidade logística, prioridade no canal verde de parametrização e eliminação de custos extraordinários decorrentes de retenções e inspeções em recintos alfandegados.
- Adesão ao Remessa Conforme no E-Commerce: Operadores do comércio eletrônico internacional devem manter adequação às exigências de transparência de dados e recolhimento antecipado para assegurar a liberação física imediata de suas cargas no fluxo postal e express.
- Governança de Dados e Proteção de Ativos Intangíveis: Diante do volume crescente de trocas internacionais de informações pela Receita Federal via acordos da OCDE, empresas detentoras de patentes, marcas e tecnologia proprietária devem estruturar uma governança rigorosa de suas informações operacionais, exigindo o cumprimento de protocolos que resguardem o segredo industrial e comercial.
- Gerenciamento Proativo de Controvérsias e Autorregularização: A utilização prioritária de mecanismos consensuais (como os programas Confia, Sintonia, Receita de Consenso e institutos de autorregularização) deve ser adotada para corrigir divergências operacionais ou de valoração aduaneira antes da lavratura de autos de infração com penalidades severas.
A Fenícia Comércio Exterior reitera seu compromisso institucional de atuar como parceira estratégica das empresas que operam no cenário global, fornecendo consultoria técnica de excelência para transformar os desafios regulatórios da Receita Federal em eficiência operacional, conformidade e segurança nas operações de comércio exterior.
Fonte: Canal Youtube @TVReceitaFederal